Solarpark finanzieren: Modelle für Eigentümer und Betreiber
Wie die Finanzierung eines Solarparks strukturiert ist: Eigenkapital-Anteil, Projektfinanzierung, KfW-Programme, PPA-Absicherung.
Das Wichtigste in Kürze
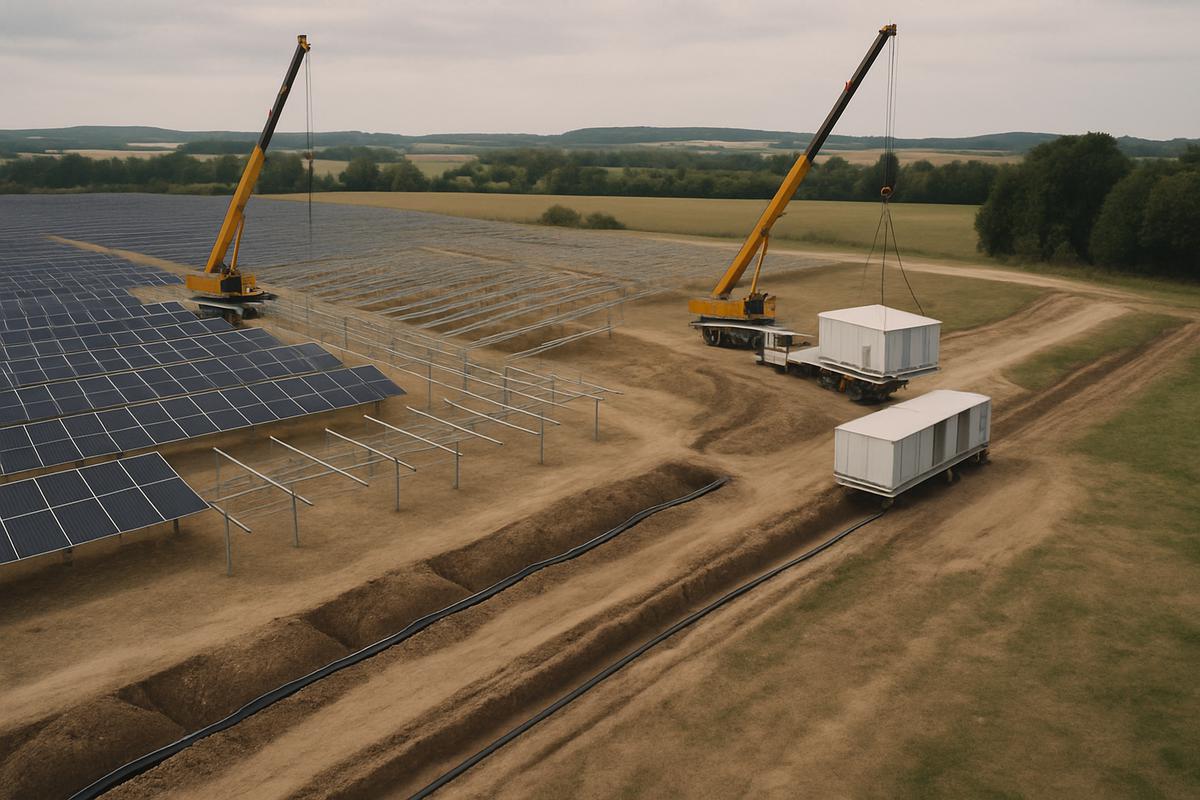
Ein Solarpark im Eigenbetrieb erfordert bei 5 MWp Peak-Leistung rund 3,5 bis 5 Millionen Euro Investition. [1] Diese Summe wird typisch zu 20 bis 30 Prozent aus Eigenkapital und zum Rest über Kredit finanziert.
Die Standardfinanzierung läuft als Projektfinanzierung: Der Kredit ist durch die Zahlungsströme des Solarparks besichert, nicht durch das sonstige Vermögen des Eigentümers.
KfW-Programme, die Erneuerbaren-Energie-Investitionen fördern, sind aktuell in überarbeitung. Die klassischen Zinsvorteile sind kleiner geworden, aber die Programme sind noch relevant für die Bankprüfung.
Ein langfristiger Stromliefervertrag (PPA) mit einem soliden Abnehmer kann die Finanzierung erleichtern, weil er die Ertragsseite über 10 bis 15 Jahre absichert.
Größenordnung der Investition
Ein Freiflächen-Solarpark ist kein Kleinprojekt. Für 5 Megawatt Peak in Süd-Aufständerung (rund 5 Hektar Fläche) rechnen Sie mit 3,5 bis 5 Millionen Euro Gesamtinvestition. [1] Die Bandbreite kommt von Anlagengröße (Skalen-Effekten), Standortbedingungen (Netzanschluss) und Marktpreisen für Komponenten.
Für 10 Megawatt Peak (rund 10 Hektar) sind 7 bis 9 Millionen Euro realistisch, für 20 Megawatt eher 12 bis 18 Millionen. Skalen-Effekte drücken die Kosten pro Kilowatt Peak nach unten.
Diese Summen finanziert praktisch niemand vollständig aus Eigenkapital. Der Standardweg ist die Projektfinanzierung.
Projektfinanzierung: das Standardmodell
Bei einer Projektfinanzierung wird der Solarpark als eigenständige Investition betrachtet. Der Kredit wird gegen die zukünftigen Einnahmen des Solarparks besichert, nicht gegen Ihr sonstiges Vermögen. Die Struktur:
Eigenkapital-Anteil: 20 bis 30 Prozent der Investition, oft in Form einer Projektgesellschaft (GmbH oder GmbH & Co. KG). Bei 4 Millionen Investition sind das 800.000 bis 1,2 Millionen Euro Eigenkapital.
Fremdkapital-Anteil: 70 bis 80 Prozent über einen Bankkredit mit Laufzeit von 15 bis 20 Jahren. Die Tilgung erfolgt aus den EEG- oder PPA-Einnahmen.
Sicherheiten: Die zukünftigen EEG-Vergütungen (garantiert über 20 Jahre), die Fläche selbst (per Grundpfandrecht oder Erbbaurecht), die Anlage (Sicherungsübereignung).
Diese Konstruktion schützt Sie als Eigentümer davor, dass eine Störung im Solarpark auf Ihr sonstiges Vermögen durchschlägt. Im Insolvenzfall verlieren Sie das Eigenkapital, aber nicht mehr.
Wer Solarparks finanziert
Regionalbanken. Sparkassen und Volksbanken finanzieren Solarparks bis in den mittleren zweistelligen Millionenbereich, wenn die Projektstruktur solide ist. Sie kennen die regionale Situation und sind oft schneller als überregionale Banken.
Spezialisierte Banken. UmweltBank, GLS Bank, EthikBank haben eigene Erneuerbare-Energien-Teams und sind auf Solarparks eingestellt.
Landesförderinstitute. In manchen Bundesländern gibt es eigene Förderprogramme (etwa NRW.Bank, LfA in Bayern), die für Solarparks Zinsvergünstigungen bieten.
KfW. Die Kreditanstalt für Wiederaufbau hat mehrere Programme, die Erneuerbare-Energien-Investitionen fördern. Die klassischen Zinsvorteile sind aktuell (Stand August 2026) kleiner als vor drei Jahren, aber die Programme sind noch relevant. Die Bank spielt bei der Bonitätsprüfung eine wichtige Rolle.
Investmentfonds. Große Anlagen ab 10 MWp werden häufig von institutionellen Investoren mitfinanziert, entweder als Eigenkapitalpartner oder als Fremdkapitalgeber.
Kalkulation aus Bankensicht
Die Bank prüft vor der Zusage folgende Kennzahlen:
Debt Service Coverage Ratio (DSCR). Verhältnis der Jahres-Nettoeinnahmen des Solarparks zum jährlichen Kapitaldienst. Banken erwarten mindestens 1,20 bis 1,30, das heißt: Die Einnahmen sollen 20 bis 30 Prozent über dem Kapitaldienst liegen als Puffer.
Loan Life Coverage Ratio (LLCR). Kumulierte Einnahmen über die Kreditlaufzeit versus Kreditsumme. Sollte deutlich über 1,3 liegen.
Belastbare Ertragsprognose. Ein Ertragsgutachten eines qualifizierten Sachverständigen ist Standard, häufig zwischen 15.000 und 30.000 Euro Kosten.
Netzzusage. Ohne bestätigte Netzeinspeisung wird keine Bank finanzieren.
Rückbau-Rückstellung. Muss finanziell abgesichert sein, häufig über eine Bürgschaft oder eine Zurückstellung im Kreditvertrag.
PPA-Verträge zur Absicherung
Über die 20 Jahre EEG-Vergütung hinaus reicht der Kreditzeitraum manchmal nicht. Wenn die Bank eine Laufzeit von 15 Jahren wählt, ist die Absicherung durch das EEG unproblematisch. Bei 20 Jahren Kredit gegen 20 Jahre EEG bleiben Marktpreis-Risiken für die letzten Jahre.
Ein Power Purchase Agreement (PPA) mit einem soliden Abnehmer, das einen Mindestpreis über die EEG-Laufzeit hinaus zusichert, kann die Finanzierung wesentlich erleichtern. Solche Abnehmer sind:
Große Industriebetriebe (Chemie, Stahl, Automotive, Rechenzentren)
Stadtwerke und Energieversorger
Übertragungsnetzbetreiber im Rahmen von Netzstützungsverträgen
Die Preise in PPA-Verträgen 2026 bewegen sich in ähnlicher Größenordnung wie die EEG-Zuschlagswerte, mit Zu- oder Abschlägen je nach Standort und Vertragslaufzeit.
Alternative Finanzierungs-Modelle
Bürger-Solar und Genossenschaftsmodelle. Statt einer Bank finanzieren mehrere Bürger oder eine Genossenschaft die Anlage. Der Vorteil ist regionaler Rückhalt, der Nachteil ist der höhere organisatorische Aufwand. In manchen Regionen ist das ein etabliertes Modell.
Crowdfunding. Auf spezialisierten Plattformen (Bettervest, Ecoligo, EnerGeek) können kleinere Investoren mit vier- bis fünfstelligen Beträgen an Solarparks beteiligt werden. Bei kleineren Anlagen (unter 2 MWp) ist das eine ernsthafte Option, bei größeren eher eine Ergänzung zum Bankkredit.
Contracting oder Leasing. Ein Dienstleister übernimmt Bau und Finanzierung, Sie zahlen eine feste Leasingrate über die Vertragslaufzeit. Das ist eine hybride Form zwischen Eigenbetrieb und Verpachtung, die für Eigentümer mit Interesse an Eigenstrom-Nutzung interessant sein kann.
Für Sie als Flächeneigentümer
Wenn Sie sich für das Modell "verpachten" entscheiden, ist die Finanzierung nicht Ihr Thema. Der Projektierer sichert seine Investition selbst ab. Sie prüfen im Vertrag nur, ob die Finanzierung solide steht (Referenzen des Projektierers, Bonität, Rückbau-Bürgschaft).
Wenn Sie in Richtung Eigenbetrieb tendieren, klären Sie die Finanzierungsfrage sehr früh. Sprechen Sie mit einer Hausbank oder einer spezialisierten Solar-Bank, bevor Sie in die Planung investieren. Eine solide Finanzierungszusage im Grundsatz gehört zu den ersten drei Schritten eines Eigenbetrieb-Projekts.
Weiterlesen
Der Vergleich der beiden Wege: Solarpark pachten oder selbst betreiben
Investitionsvolumen im Detail: Kosten einer [Freiflächen-PV-Anlage](/ratgeber/freiflaechen-pv-kosten/)
Der komplette Prozess: Solarpark bauen
Quellen
[1] Logic Energy: Kostenübersicht PV-Freiflächenanlagen, Stand 20.07.2026
Gründer & Geschäftsführer
Markus ist seit 2018 in der Photovoltaik-Branche aktiv und beschäftigt sich strategisch mit Plattformökonomie, Marktstrukturen und der wirtschaftlichen Bewertung von PV-Flächen.
Alle Artikel von Markus →
Dieser Artikel wurde von Dominik Reeg lektoriert am 29. August 2026.
Mehr über Dominik →Das könnte Sie auch interessieren
Bereit, den nächsten Schritt zu gehen?
Reichen Sie Ihre Fläche ein und erfahren Sie kostenlos, ob sie für Freiflächen-PV, Agri-PV, BESS oder Windenergie geeignet ist.