Ausgleichsflächen in der Landwirtschaft 2026
Was Landwirte über Ausgleichsflächen wissen müssen: GAP-Beihilfefähigkeit, produktionsintegrierte Kompensation, Grundsteuer, Umsatzsteuer, Vorrangregel.
Das Wichtigste in Kürze
§ 15 Absatz 3 Bundesnaturschutzgesetz verankert einen Vorrang für die Landwirtschaft: Bei Auswahl der Kompensationsflächen sollen landwirtschaftliche Flächen möglichst geschont werden. Konkret: Entsiegelung, Wiedervernetzung und Bewirtschaftungsänderung vor Nutzungsaufgabe. [1]
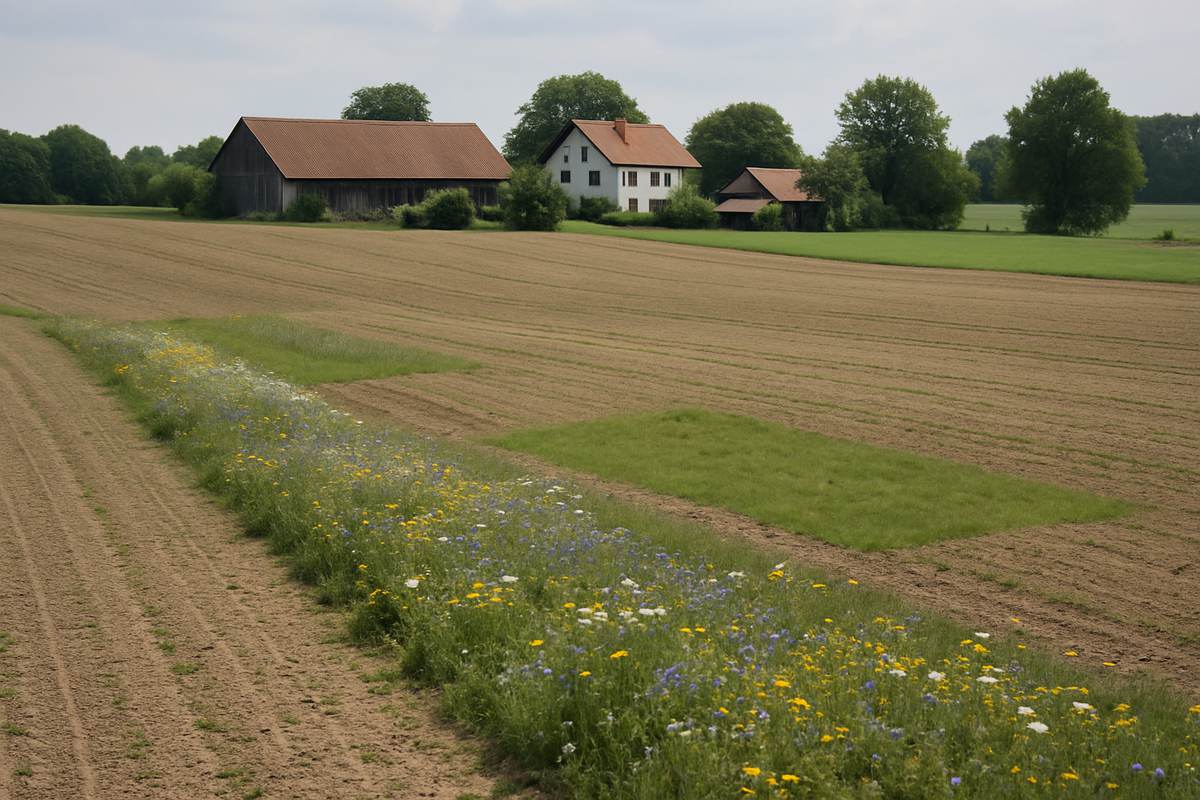
Produktionsintegrierte Kompensation (PIK) verbindet extensive Landwirtschaft mit Naturschutz. Sie erhält die Fläche im Betriebsvermögen und bewahrt oft die GAP-Beihilfefähigkeit.
GAP-Direktzahlungen: Eine dauerhaft dem Naturschutz gewidmete Fläche ohne landwirtschaftliche Tätigkeit ist regelmäßig nicht mehr beihilfefähig. Extensive Bewirtschaftung (Beweidung, Mahd) kann die Beihilfefähigkeit erhalten. [2]
Seit dem Antragsjahr 2025 ist GLÖZ 8 (Mindestanteil nicht produktive Flächen) abgeschafft. ÖR 1a lässt bis zu 8 Prozent Ackerland mit Prämie zu (Stufe 1: 1.300 Euro/ha, Stufe 2: 500 Euro/ha, Stufe 3: 300 Euro/ha).
Umsatzsteuer: Ökopunkte-Verkäufe und Ausgleichsflächen-Bereitstellung sind regelbesteuerte Leistungen mit 19 Prozent, auch für pauschalierende Landwirte. [3]
Der Vorrang für die Landwirtschaft
§ 15 Absatz 3 BNatSchG lautet:
Bei der Inanspruchnahme von land- oder forstwirtschaftlich genutzten Flächen für Ausgleichs- und Ersatzmaßnahmen ist auf agrarstrukturelle Belange Rücksicht zu nehmen, insbesondere sind für die landwirtschaftliche Nutzung besonders geeignete Böden nur im notwendigen Umfang in Anspruch zu nehmen. Es ist vorrangig zu prüfen, ob der Ausgleich oder Ersatz auch durch Maßnahmen zur Entsiegelung, durch Maßnahmen zur Wiedervernetzung von Lebensräumen oder durch Bewirtschaftungs- oder Pflegemaßnahmen, die der dauerhaften Aufwertung des Naturhaushalts oder des Landschaftsbildes dienen, erbracht werden kann. [1]
Konkret: Bevor eine landwirtschaftliche Fläche stillgelegt wird, sollen andere Wege geprüft werden:
Entsiegelung von Bauflächen
Wiedervernetzung von Lebensräumen (z. B. Grünbrücken über Straßen, Auenkorridore)
Bewirtschaftungsänderung (Extensivierung statt Nutzungsaufgabe)
Nur wenn diese Wege nicht ausreichen, dürfen landwirtschaftliche Flächen in Anspruch genommen werden.
Für Landwirte ist das ein wichtiger Rechtsschutz. Wer eine Fläche für Ausgleich in Anspruch nehmen will, muss die Alternativenprüfung dokumentieren.
Produktionsintegrierte Kompensation (PIK)
Kernidee: Landwirtschaftliche Nutzung und Naturschutzmaßnahme werden auf derselben Fläche verbunden. Beispiele:
Blühstreifen im Acker
Feldlerchenfenster in Getreidebeständen
Extensivgrünland mit Mahdtermin nach dem 15. Juni
Streuobstwiese mit Beweidung
Feuchtgrünland mit später Mahd
Ackerrandstreifen ohne Düngung und Pflanzenschutzmittel
Vorteile für den Landwirt:
Fläche bleibt im Betriebsvermögen
Oft weiter GAP-beihilfefähig (bei Nachweis der landwirtschaftlichen Tätigkeit)
Bewirtschaftung nach Naturschutzauflagen, aber nicht Aufgabe
Reduzierte Rechtsfolgen im Vergleich zur Nutzungsaufgabe
Voraussetzungen:
Naturschutzfachlicher Erfolg muss nachweisbar sein
Kompensationswirkung muss messbar sein (nicht jede extensive Nutzung reicht)
Pflegevertrag mit klaren Vorgaben (Termine, Verzicht auf Düngung, u. a.)
Sicherung ähnlich wie bei klassischer Ausgleichsfläche (Dienstbarkeit, Baulast, B-Plan)
Bayern hat mit den neuen Vollzugshinweisen vom 12. Dezember 2024 (BayMBl. 2025 Nr. 4) PIK ausdrücklich gestärkt. Baden-Württemberg plant PIK-Stärkung in der ÖKVO-Novelle. [4]
GAP-Direktzahlungen und Ausgleichsflächen
Die Beihilfefähigkeit nach GAP hängt an einer landwirtschaftlichen Tätigkeit im Sinne der Konditionalität. Kritische Fragen:
Kann eine Ausgleichsfläche GAP-beihilfefähig sein?
Ja, wenn eine landwirtschaftliche Tätigkeit fortbesteht:
Beweidung mit Nutztieren
Mahd mit Ernte oder Abfuhr des Mahdguts
Bewirtschaftung als Streuobstwiese mit Ernte
Nein, wenn die Fläche als reine Naturschutzfläche gewidmet ist und keine landwirtschaftliche Tätigkeit mehr stattfindet.
Doppelförderungsverbot
Nach § 16 Absatz 1 BNatSchG dürfen Ökokonto-Maßnahmen nicht öffentlich gefördert sein. Umgekehrt: Wenn eine Fläche im Ökokonto liegt, ist sie für die Leistung, die als Kompensation angerechnet wird, nicht zusätzlich förderfähig. In der Praxis komplex: eine Fläche kann teils Kompensation, teils GAP-fähig sein. [2]
GAP-Regeln 2025
Wichtige Änderungen für Landwirte:
GLÖZ 8 abgeschafft: Bislang Pflicht zu mind. 4 Prozent nicht-produktiven Flächen. Seit Antragsjahr 2025 aufgehoben.
ÖR 1a (Freiwillige Bereitstellung nicht-produktiver Flächen): bis zu 8 Prozent Ackerland mit Prämie
- Stufe 1 (1 bis 4 Prozent): 1.300 Euro pro Hektar - Stufe 2 (5 bis 6 Prozent): 500 Euro pro Hektar - Stufe 3 (7 bis 8 Prozent): 300 Euro pro Hektar
Diese Prämien sind mit einer Ökokonto-Nutzung nicht kombinierbar für dieselbe Leistung.
Klärungsfrage im Einzelfall: Landwirtschaftskammer oder Zahlstelle.
Vertragsnaturschutz vs. Ausgleichsfläche
Wichtige Abgrenzung:
Vertragsnaturschutz ist eine freiwillige Vereinbarung zwischen Landwirt und Naturschutzverwaltung mit befristeter Laufzeit (typisch 5 Jahre). Es fließen Fördergelder aus der zweiten Säule der GAP. Die Fläche bleibt im Betriebsvermögen und wird nach Vertragsende frei.
Ausgleichsfläche ist die Erfüllung einer Kompensationspflicht nach § 15 BNatSchG. Die Bindung ist in der Regel dauerhaft. Die Fläche wird im Kompensationsverzeichnis registriert.
Vertragsnaturschutz ist für Landwirte oft die attraktivere Option, weil er Flexibilität erhält und Ausbildungsspielraum lässt. Details in Was ist auf einer Ausgleichsfläche erlaubt und Arten von Ausgleichsmaßnahmen.
Steuerliche Grundeinordnung
Ertragsteuer: Bei aktiven Landwirten Betriebseinnahmen nach § 13 EStG. Umsatzsteuer: Regelbesteuerte sonstige Leistung mit 19 Prozent, auch für pauschalierende Landwirte. [3] Grundsteuer: In der Regel weiter Grundsteuer A bei aktiver landwirtschaftlicher Nutzung. Details in Ausgleichsfläche und Grundsteuer.
Umfassend im Ratgeber Steuern auf Pachteinnahmen. Konkrete Beratung durch Steuerberater.
Wann eine Ausgleichsfläche für Landwirte Sinn ergibt
Positive Konstellationen:
Grenzertragsflächen, die im Deckungsbeitrag ohnehin knapp sind
Hanglagen, feuchte Senken, schwere Bewirtschaftung
Randflächen mit ineffizientem Zuschnitt
Kombination mit Extensivierungs-Interesse, das ohnehin geplant war
Nachbarflächen zu bestehenden Naturschutz-Aktivitäten (Skalen-Vorteile)
Negative Konstellationen:
Beste Ackerböden: die Vorrangregel des § 15 Absatz 3 BNatSchG blockiert häufig
Betriebsintegrale Kernflächen: Verlust der wirtschaftlichen Basis
Kurzfristiger Kapitalbedarf: der lange Vorlauf passt nicht
FAQ
Verliere ich meine GAP-Prämie, wenn ich eine Ausgleichsfläche einbringe?
Nicht zwingend. Bei extensiver landwirtschaftlicher Fortnutzung kann die Beihilfefähigkeit erhalten bleiben. Bei reiner Naturschutzwidmung entfällt sie in der Regel. Prüfung durch Landwirtschaftskammer.
Kann ich Vertragsnaturschutz und Ausgleichsfläche kombinieren?
Nicht für dieselbe Leistung (Doppelförderungsverbot). Für unterschiedliche Leistungen auf demselben Betrieb möglich.
Wie funktioniert produktionsintegrierte Kompensation praktisch?
Naturschutz-Auflagen (z. B. Blühstreifen, Verzicht auf Dünger und Pflanzenschutzmittel, verzögerte Mahd) auf einer weiterhin bewirtschafteten Fläche. Bewertung und Anerkennung durch die Untere Naturschutzbehörde.
Wird PIK von den Ländern anerkannt?
Ja, in allen Bundesländern grundsätzlich. Ausgestaltung unterschiedlich. Bayern hat mit Vollzugshinweisen 12/2024 die Anwendung präzisiert. [4]
Muss ich als Landwirt für Ökopunkte Umsatzsteuer ausweisen?
Ja, 19 Prozent Regelbesteuerung. Landwirtschafts-Pauschalierung nach § 24 UStG greift nicht. [3] Details mit Steuerberater.
Was passiert mit der Grundsteuer?
In der Regel weiter Grundsteuer A bei aktiver landwirtschaftlicher Nutzung. Details in Ausgleichsfläche und Grundsteuer.
Wie Ventorio Ihnen hilft
Ventorio prüft für landwirtschaftliche Betriebe, ob eine Ausgleichsflächen-Vermarktung wirtschaftlich sinnvoll ist. Wir kennen die landesspezifische PIK-Praxis und die aktuelle GAP-Rechtslage.
Fläche kostenlos einschätzen lassen
Quellen
[1] § 15 Absatz 3 BNatSchG (Vorrang für Landwirtschaft, agrarstrukturelle Belange, Alternativen); gesetze-im-internet.de
[2] § 16 Absatz 1 BNatSchG (Doppelförderungsverbot); Kompensationsmarkt.de: GAP 2023 und Ökopunkte; MLR Baden-Württemberg: GAP-Direktzahlungen-Verordnung 2025; LWK Niedersachsen: ÖR 1a
[3] Verfügung LfSt Niedersachsen 21.02.2023 (Umsatzsteuer bei Ausgleichsmaßnahmen); § 24 UStG (Pauschalierung ausgeschlossen)
[4] Bayerisches Ministerialblatt 2025 Nr. 4: Vollzugshinweise BayKompV vom 12.12.2024 (PIK-Konkretisierung)
Stand: 30. August 2026
Gründer & Geschäftsführer
Markus ist seit 2018 in der Photovoltaik-Branche aktiv und beschäftigt sich strategisch mit Plattformökonomie, Marktstrukturen und der wirtschaftlichen Bewertung von PV-Flächen.
Alle Artikel von Markus →
Dieser Artikel wurde von Dominik Reeg lektoriert am 30. August 2026.
Mehr über Dominik →Das könnte Sie auch interessieren
Bereit, den nächsten Schritt zu gehen?
Reichen Sie Ihre Fläche ein und erfahren Sie kostenlos, ob sie für Freiflächen-PV, Agri-PV, BESS oder Windenergie geeignet ist.