Gewerbesteuer bei Batteriespeichern: Was Standortgemeinden einnehmen
Seit dem Erhebungszeitraum 2025 profitieren Standortgemeinden über die Zerlegung der Gewerbesteuer von Batteriespeichern. Was für Kommunen und Eigentümer wichtig ist.
Das Wichtigste in Kürze
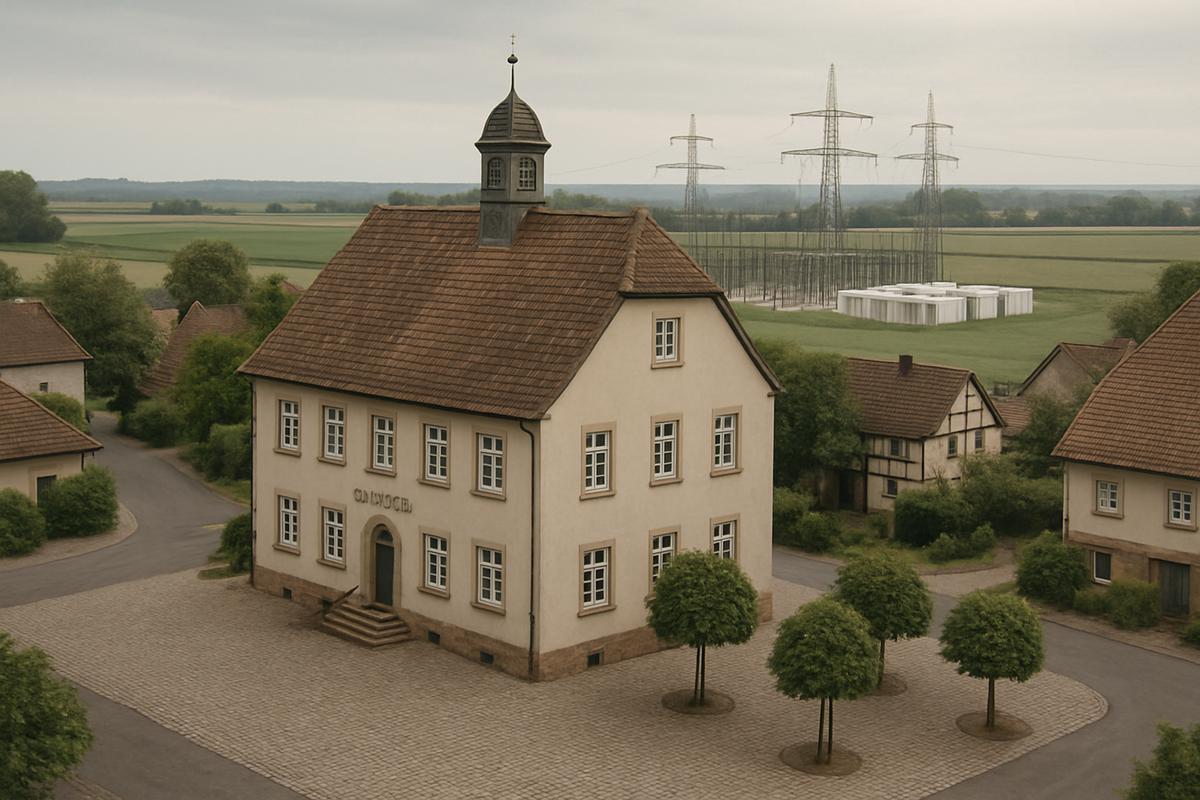
Seit dem Erhebungszeitraum 2025 profitieren Standortgemeinden über die sogenannte Zerlegung an der Gewerbesteuer eines Batteriegroßspeichers. Grundlage ist ein neu eingefügter § 29 Absatz 1 Nummer 3 des Gewerbesteuergesetzes.
Die Regelung gilt nur für Speicher, die ausschließlich Strom aus Wind- und Solarenergie speichern. Reine Netzspeicher, die auch fossil erzeugten Strom aufnehmen, fallen nicht darunter.
Maßstab für die Verteilung zwischen Betreibersitz und Standortgemeinde ist die installierte Leistung. Konkrete Prozentzahlen nennt der Gesetzgeber nicht.
Die Regelung folgt dem Vorbild der EEG-Kommunalbeteiligung nach § 6 EEG für Windkraft und Freiflächen-Photovoltaik, ist aber steuerlich statt privatrechtlich ausgestaltet.
Für Sie als Flächeneigentümer hat die Regelung keinen direkten finanziellen Effekt, kann aber die Gemeindepolitik zu Speicher-Projekten in Ihrer Region deutlich positiver stimmen.
Für Gemeinden ist die Frage nach kommunalen Einnahmen aus Erneuerbaren-Projekten seit Jahren ein politisches Thema. Bei Windkraft und Freiflächen-Photovoltaik gibt es dafür seit 2021 die freiwillige Kommunalbeteiligung nach § 6 EEG. Bei Batteriegroßspeichern hat der Gesetzgeber Ende 2023 einen anderen Weg gewählt: eine steuerliche Regelung im Gewerbesteuerrecht, die die Standortgemeinde bevorteilt.
Dieser Artikel erklärt, wie die Regelung funktioniert, wer profitiert und was das für Eigentümer und Kommunen praktisch bedeutet.
Warum es überhaupt eine Sonderregelung gibt
Gewerbesteuer fällt am Sitz des Unternehmens an. Ein Betreiber von Batteriegroßspeichern hat seinen Sitz häufig in einer Großstadt, etwa Berlin, Hamburg oder München. Der Speicher selbst steht aber irgendwo in der Fläche, in einer kleinen Gemeinde nahe eines Umspannwerks.
Ohne Sonderregelung würde die gesamte Gewerbesteuer an der Sitzgemeinde des Betreibers anfallen. Die Standortgemeinde hätte die Belastung durch den Bau, den Betrieb, den Feuerwehr-Einsatz im Havariefall und die politische Diskussion mit den Nachbarn, aber keinen Anteil an den Einnahmen. Das erschwert die kommunale Zustimmung zu Projekten.
Um diese Schieflage zu beseitigen, hat der Bund für Windkraft und Freiflächen-Photovoltaik zunächst die freiwillige Kommunalbeteiligung nach § 6 EEG eingeführt (Betreiber zahlt bis zu 0,2 Cent pro Kilowattstunde an die Standortgemeinde). Für Batteriegroßspeicher wurde ein anderer Weg gewählt: eine Änderung des Gewerbesteuerrechts.
Die neue Regelung: § 29 Absatz 1 Nummer 3 GewStG
Am 13. November 2023 haben die obersten Finanzbehörden der Länder in einem gleich lautenden Erlass die Anwendung eines neuen Absatzes im Gewerbesteuergesetz konkretisiert. [1] Der Kern:
Was geregelt wird. Wenn der Gewerbeertrag eines Unternehmens auch aus einer Batteriegroßspeicheranlage zur Speicherung von Wind- und Solarenergie stammt, wird die Gewerbesteuer nach einem festen Maßstab zwischen Betreibersitz und Standortgemeinde aufgeteilt. Der Fachbegriff dafür ist Zerlegung. [2]
Maßstab der Zerlegung. Die installierte Leistung. Konkrete Prozentwerte nennt der Gesetzgeber im Erlass nicht. In der Praxis wird die Aufteilung durch das zuständige Finanzamt vorgenommen, auf Basis der installierten Leistung an den einzelnen Standorten.
Für welche Anlagen. Nur für Batteriegroßspeicher, die ausschließlich Strom aus Wind- und Solarenergie speichern. Reine Netzspeicher, die auch fossil erzeugten Strom aufnehmen, fallen nicht unter die Sonderregelung.
Zeitliche Anwendung. Erstmalig für den Erhebungszeitraum 2025. Die Kommunen sehen die ersten Zerlegungsbescheide also im Jahr 2026, sobald die entsprechenden Gewerbesteuererklärungen der Betreiber vorliegen. [3]
Wer profitiert und wie hoch
Standortgemeinde. Erhält einen Anteil an der Gewerbesteuer, die auf den Speicherbetrieb entfällt. Die Höhe hängt von der installierten Leistung am Standort und vom Hebesatz der jeweiligen Gemeinde ab. Konkrete Beispielrechnungen liegen bislang nicht öffentlich vor, was daran liegt, dass der erste Erhebungszeitraum 2025 noch nicht abgerechnet ist.
Sitzgemeinde des Betreibers. Verliert einen Anteil der Gewerbesteuer, den sie ohne die Regelung erhalten würde. Bei einem Betreiber mit vielen Speichern in verschiedenen Gemeinden kann das erheblich sein.
Betreiber. Zahlt keine höhere Gesamtgewerbesteuer, sondern nur eine andere Aufteilung. Der wirtschaftliche Effekt ist neutral, der administrative Aufwand steigt aber, weil das Unternehmen die Zerlegung dokumentieren muss.
Grundstückseigentümer. Kein direkter Effekt. Die Pachteinnahmen ändern sich nicht durch die Zerlegung. Ein indirekter Effekt kann sich ergeben, wenn die Kommune wegen der zu erwartenden Gewerbesteuer freundlicher zu Speicher-Projekten in der Region wird.
Was das für die Praxis bedeutet
Für Kommunen mit potenziellen Speicherstandorten. Die Regelung senkt eine wesentliche politische Hürde. Ein Gemeinderat, der einer Umnutzung von Ackerland für einen Batteriegroßspeicher zustimmen soll, kann mit einer plausiblen Prognose der zu erwartenden Gewerbesteuer argumentieren. Das erleichtert die Zustimmung, insbesondere in strukturschwachen Regionen.
Für Sie als Flächeneigentümer. Die Regelung sollten Sie kennen, wenn Sie mit der Gemeinde sprechen. Die Kommune hat einen Anreiz, das Projekt konstruktiv zu begleiten, weil sie an den späteren Einnahmen partizipiert. Bei Nachbarschaftsverhandlungen oder in Bauantragsphasen kann das ein Argument sein.
Für Projektentwickler. Die Zerlegung ist eine buchhalterische Zusatzaufgabe. Sie beeinflusst nicht die Wirtschaftlichkeit des Speichers selbst, aber die kommunale Akzeptanz.
Vergleich zur EEG-Kommunalbeteiligung
Wer die Regelung einordnen will, sollte den Unterschied zur bestehenden Kommunalbeteiligung nach § 6 EEG kennen:
Merkmal | EEG-Kommunalbeteiligung (§ 6 EEG) | Gewerbesteuer-Zerlegung (§ 29 GewStG)
Betroffene Anlagen — Windkraft und Freiflächen-PV — Batteriegroßspeicher für Wind-/Solarstrom
Rechtliche Grundlage — privatrechtlich, freiwillig — steuerlich, gesetzlich
Bemessung — bis zu 0,2 Cent pro eingespeister kWh — Anteil an der Gewerbesteuer nach installierter Leistung
Wer zahlt — Betreiber an Kommune direkt — Zerlegung durch Finanzamt
Erstmals — ab Inbetriebnahme möglich — Erhebungszeitraum 2025
Beide Instrumente haben das gleiche Ziel: Standortgemeinden am wirtschaftlichen Nutzen der Anlage teilhaben zu lassen. Der Unterschied liegt in der rechtlichen Konstruktion.
Was noch offen ist
Die Regelung ist neu und wird sich in der Verwaltungspraxis erst bewähren müssen. Offene Fragen:
Konkrete Zerlegungsanteile. Der Gesetzgeber nennt „installierte Leistung" als Maßstab. Wie das in einem Betreiber-Unternehmen mit mehreren Speicherstandorten und weiteren Geschäftsbereichen aufgeteilt wird, ist im Einzelfall Sache der Finanzverwaltung.
Speicher mit Mischnutzung. Was passiert bei Speichern, die überwiegend, aber nicht ausschließlich Strom aus Erneuerbaren speichern. Der Erlass ist hier eng formuliert, die Praxis wird zeigen müssen, wie damit umgegangen wird.
Verhältnis zur EEG-Kommunalbeteiligung. Bei Co-Location-Projekten (Solarpark plus Speicher) treffen beide Instrumente aufeinander. Wie die Abgrenzung erfolgt, ist derzeit noch nicht abschließend geklärt.
Was Kommunen jetzt tun können
Wenn Sie als Kommunalvertreter überlegen, wie Sie mit Speicherprojekten in Ihrer Region umgehen sollen, ist die Gewerbesteuer-Zerlegung ein zusätzliches Argument, aber kein Selbstläufer. Drei Empfehlungen:
Frühgespräche mit dem Finanzamt. Klären Sie, wie die Zerlegung im konkreten Fall aussehen könnte und welche Bemessungsgrundlage gilt.
Transparenz gegenüber der Bevölkerung. Wenn die Gemeinde langfristig von Einnahmen profitiert, sollten diese Einnahmen für Bürgerinnen und Bürger sichtbar werden, etwa durch Zweckbindung an lokale Investitionen.
Vorsicht bei überzogenen Erwartungen. Konkrete Zahlen liegen noch nicht vor. Es empfiehlt sich, mit konservativen Prognosen zu arbeiten, bis erste Erfahrungswerte aus dem Erhebungszeitraum 2025 vorliegen.
Häufige Fragen
Ab wann bekommt die Kommune Geld? Erstmals für den Erhebungszeitraum 2025. Die Bescheide werden im Jahr 2026 oder später erlassen, abhängig von der Steuererklärung des Betreibers.
Wie hoch fällt der Betrag aus? Konkrete Zahlen sind Einzelfall-abhängig und liegen bislang öffentlich nicht vor. Er richtet sich nach dem Gewerbeertrag des Betreibers, der installierten Leistung am Standort und dem Hebesatz der Standortgemeinde.
Gilt die Regelung für alle Speicher? Nein. Nur für Batteriegroßspeicher, die ausschließlich Wind- und Solarstrom speichern. Netzspeicher, die auch fossilen Strom aufnehmen, fallen nicht darunter.
Kann die Kommune auf die Einnahmen verzichten? Die Zerlegung ist gesetzlich vorgeschrieben, ein Verzicht ist nicht möglich. Was die Kommune mit den Einnahmen macht, entscheidet der Gemeinderat.
Muss ich als Grundstückseigentümer Gewerbesteuer zahlen? Nein. Pachteinnahmen aus einer Speicherfläche sind einkommensteuerpflichtig, nicht gewerbesteuerpflichtig, sofern Sie nicht als gewerblich Tätige eingestuft werden. Details im Ratgeber zu Steuern auf Pachteinnahmen.
Was passiert bei Co-Location mit einem Solarpark? Für den Solarpark greift die EEG-Kommunalbeteiligung nach § 6 EEG, für den Speicher die Gewerbesteuer-Zerlegung. Die genaue Abgrenzung ist im Einzelfall Sache der Finanzverwaltung.
Wie erfahre ich, ob ein Speicherprojekt bei mir in der Gemeinde geplant ist? Über den Bauantrag im Bauamt. Die Gemeinde wird als Träger öffentlicher Belange beteiligt und kennt die geplanten Vorhaben in der Regel früh.
Wie Ventorio Ihnen hier hilft
Für Sie als Flächeneigentümer ist die Gewerbesteuer-Regelung kein direkter finanzieller Vorteil, aber sie kann die kommunale Zustimmung zu Ihrem Projekt erleichtern. Wenn Ihre Gemeinde bislang zurückhaltend ist, ist die neue Regelung ein Argument, das im Gespräch mit dem Bürgermeister oder dem Gemeinderat helfen kann.
Ventorio unterstützt Sie bei der Ersteinschätzung Ihrer Fläche und weist auf Punkte hin, die für Kommunalgespräche relevant sind. Die Ersteinschätzung kostet nichts.
Fläche kostenlos einschätzen lassen
Quellen
[1] Bundesministerium der Finanzen: Gleich lautender Erlass der obersten Finanzbehörden der Länder zur Zerlegung bei Batteriegroßspeicheranlagen zur Speicherung von Wind- und Solarenergie, 13.11.2023
[2] Gewerbesteuergesetz § 29 Absatz 1 Nummer 3
[3] PwC Steuern und Recht Blog: Gewerbesteuerzerlegung bei Batteriegroßspeicheranlagen zur Speicherung von Wind- und Solarenergie, § 29 GewStG
Stand: 28. August 2026. Nächste geplante Prüfung: Februar 2027.
Gründer & Geschäftsführer
Markus ist seit 2018 in der Photovoltaik-Branche aktiv und beschäftigt sich strategisch mit Plattformökonomie, Marktstrukturen und der wirtschaftlichen Bewertung von PV-Flächen.
Alle Artikel von Markus →
Dieser Artikel wurde von Dominik Reeg lektoriert am 28. August 2026.
Mehr über Dominik →Das könnte Sie auch interessieren
Bereit, den nächsten Schritt zu gehen?
Reichen Sie Ihre Fläche ein und erfahren Sie kostenlos, ob sie für Freiflächen-PV, Agri-PV, BESS oder Windenergie geeignet ist.